Domain projektmanagementfachmann.de kaufen?
Wir ziehen mit dem Projekt
projektmanagementfachmann.de um.
Sind Sie am Kauf der Domain
projektmanagementfachmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain projektmanagementfachmann.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
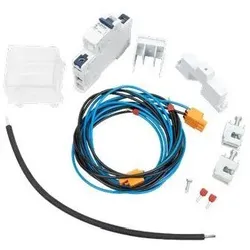
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Joos, Klemens: Politische Stakeholder überzeugenPolitische Stakeholder überzeugen , Der Gründer einer der erfolgreichsten Interessenvertretungen in der Europäischen Union (EU), Prof. Dr. Klemens Joos, bündelt in der Neuauflage seines Standardwerks die Erfahrungen aus mehr als drei Jahrzehnten zu einer wissenschaftlichen Theorie der Governmental Relations. Im Mittelpunkt steht die Erkenntnis, dass angesichts der immer komplexeren Entscheidungsstrukturen der EU die möglichst genaue Kenntnis von Entscheidern und Entscheidungsprozessen mindestens genauso wichtig sind für den Erfolg wie die inhaltlichen Aspekte einer Interessenvertretung. In einem neuen Kapitel legt der Autor die von ihm aus der Praxis entwickelte Formel für eine wissenschaftsbasierte Interessenvertretung dar. Mit dem am 1. Dezember 2009 in Kraft getretenen Vertrag von Lissabon ist die EU de facto zu einem von Portugal bis Finnland und von Irland bis Zypern reichenden Staatsgebiet geworden. Das Europäische Parlament wurde neben dem Rat der Europäischen Union (Rat) zu einem gleichberechtigten Entscheider. Das Mitentscheidungsverfahren wurde zum Regelverfahren ("ordentliches Gesetzgebungsverfahren") erhoben. Im Rat wurde die sogenannte qualifizierte Mehrheit (55 Prozent der EU-Mitgliedstaaten, die gleichzeitig mindestens 65 Prozent der EU-Bevölkerung repräsentieren) für alle wichtigen Bereiche eingeführt. Als Resultat ist für die Akteure auf der "Bühne der Europäischen Union" - EU-Mitgliedstaaten, EU-Regionen, Unternehmen, Verbände und Organisationen - der Ausgang von Entscheidungsprozessen weitgehend unkalkulierbar geworden. Die zweite Auflage enthält ein neues Kapitel, in dem Prof. Dr. Klemens Joos die Variablen einer erfolgreichen Interessenvertretung anhand seiner wissenschaftlichen Formel noch greifbarer macht: Für eine erfolgreiche Interessenvertretung in der EU ist spätestens seit dem Vertrag von Lissabon eine dauerhafte und enge Verzahnung der Inhaltskompetenz des Betroffenen (der vier "klassischen Instrumente" der Interessenvertretung: Unternehmensrepräsentanzen, Verbände, Public-Affairs-Agenturen, Anwaltskanzleien) mit der Prozessstrukturkompetenz (das heißt, dem EU-weiten Vorhalten der erforderlichen räumlichen, personellen und organisatorischen Kapazitäten sowie der belastbaren institutions-, fraktions- und mitgliedstaatenübergreifenden Netzwerke) eines neutralen, objektiven Intermediärs die Grundvoraussetzung. Die Erfolgsaussichten lassen sich potenzieren, wenn es erstens gelingt, sich durch einen Perspektivenwechsel so für das Anliegen eines Betroffenen einzusetzen, dass die positiven Auswirkungen auf das Gemeinwohl für die Entscheidungsträger in der EU in den Vordergrund rücken (Perspektivenwechselkompetenz) und es zweitens gelingt, das Anliegen in die maßgeblichen Entscheidungsprozesse auf politischer Ebene erfolgreich einzubringen und fortlaufend zu begleiten (Prozessbegleitkompetenz). , Sonstige > Ansaug- & Kraftstoffsysteme , Auflage: 2. überarb. und ergänzte Auflage, Erscheinungsjahr: 20230906, Autoren: Joos, Klemens, Auflage: 23002, Auflage/Ausgabe: 2. überarb. und ergänzte Auflage, Seitenzahl/Blattzahl: 624, Themenüberschrift: POLITICAL SCIENCE / World / European, Keyword: Europa /Politische Theorie, Geschichtsschreibung; Europäische Union; Interessenverband; Interessenvertretung; Lobbyismus; Politik; Politik / Europa; Politikberatung; Politiker; Politikerin; Politikwissenschaft; Politische Entscheidung; Politische Institution; Politische Meinungsbildung; Politisches Engagement; Politisches System; Politisches Ziel; Prozess; Verband; Verfassung, Regierung, Staatswesen, Fachschema: Europa~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Stakeholder (ökonomisch), Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 177, Höhe: 50, Gewicht: 1204, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.